Kamis, 27 Desember 2012

Ini Dia 50 Emiten Terbaik di Indonesia


             Sumber : Google

JAKARTA - 50 emiten alias perusahaan terbuka dinobatkan menjadi yang terbaik versi Forbes Indonesia. Ke-50 perusahaan ini diberi gelar yang terbaik karena performa mereka yang terdaftar di bursa.

"Kami sangat senang dan terhormat untuk memberikan penghargaan ini kepaada 50 peusahaan terbaik di Indonesia, acara ini menunjukkan munculnya perusahaan jelas dunia di Indonesia dan menunjukkan bahwa negara ini kian penting dalam komunitas bisnis global," kata Chief Editorial Advisor Forbes Indonesia Justin Boebele, di Hotel Ritz Carlton, Pasific Place, Jakarta, Kamis (5/12/2012).

Perusahaan yang terpilih dilihat dari kinerja jangka panjang para perusahaan kandidat, seperti pertumbuhan pendapatan, laba dan tingkat imbal hasil bagi pemegang saham. Sehingga untuk bisa masuk dalam daftar, suatu perusahaan harus memiliki performa secara keseluruhan yang bagus, buka hanya dari satu atau dua indikator saja, dan pihaknya juga melihat kinerja jangka panjang.

Adapun ke-50 perusahaan tersebut dinilai sebagai yang terbaik di Indonesia serta masuk dalam daftar "best of the best". Dalam perhelatan tersebut, dibuka oleh Direktur Group Mayapada Dr Tahir yang merupakan pemilik mayoritas PT Wahana Mediatama sebagai pemegang lisensi Forbes Indonesia.

Selain itu, dihadiri oleh Menteri Koordinator Bidang Perekonomian Hatta Rajasa, 400 tamu undangan, termasuk 50 perusahaan yang masuk dalam daftar. Berikut daftar 50 emiten terbaik 2012 versi Forbes Indonesia:

1. PT Lippo Cikarang Tbk (LPCK) dengan pendapatan USD99 juta dan laba USD28 juta.
2. PT BW Plantation Tbk (BWPT) dengan pendapatan USD98 juta dan laba USD35 juta.
3. PT Ace Hardware Indonesia Tbk (ACES) dengan pendapatan USD267 juta dan laba USD31 juta.
4. PT AKR Corporindo Tbk (AKR) dengan pendapatan USD2,069 miliar dan laba USD252 juta.
5. PT Maskapai Reasuransi Indonesia (MREI) dengan pendapatan USD58 juta dan laba USD7 juta.
6. PT Alam Sutera Realty Tbk (ASRI) dengan pendapatan USD152 juta dan laba USD66 juta.
7. PT Mayora Indah Tbk (MYOR) dengan pendapatan USD1,040 miliar dan laba USD52 juta.8. PT Sinar Mas Multiartha Tbk (SMMA) dengan pendapatan USD2,079 miliar dan laba USD184 juta.
9. PT Surya Semesta Internusa Tbk (SSIA) dengan pendapatan USD317 juta dan laba USD28 juta.
10. PT Elang Mahkota Teknologi Tbk (EMTK) dengan pendapatan USD455 juta dan laba USD67 juta.

11. PT Eterindo Wahanatama Tbk (ETWA) dengan pendapatan USD99 juta dan laba USD8 juta.
12. PT Indomobil Sukses Internasional Tbk (IMAS) dengan pendapatan USD1,735 miliar dan laba USD89 juta.
13. PT Jasuindo Tiga Perkasa Tbk (JTPE) dengan pendapatan USD56 juta dan laba USD9 juta.
14. PT Bhakti Investama Tbk (BHIT) dengan pendapatan USD841 juta dan laba USD27 juta.
15. PT Multi Bintang Indonesia Tbk (MLBI) dengan pendapatan USD204 juta dan laba USD56 juta.
16. PT Resource Alam Indonesia Tbk (RAIN) dengan pendapatan USD234 juta dan laba USD50 juta.
17. PT United Tractors Tbk dengan pendapatan USD6,056 miliar dan laba USD649 juta.
18. PT Bank Himpunan Saudara 1906 Tbk (SDRA) dengan pendapatan USD68 juta dan laba USD10 juta.
19. PT Ekadharma International Tbk (EKAD) dengan pendapatan USD36 juta dan laba USD3 juta.
20. PT Intraco Penta Tbk (INTA) dengan pendapatan USD352 juta dan laba USD15 juta.

21. PT Kawasan Industri Jababeka Tbk (KIJA) dengan pendapatan USD126 juta dan laba USD36 juta.
22. PT Sarana Menara Nusantara Tbk (TOWR) dengan pendapatan USD182 juta dan laba USD31 juta.
23. PT Tower Bersama Infrastructure (TBIG) dengan pendapatan USD107 juta dan laba USD52 juta.
24. PT Wijaya Karya Tbk (WIKA) dengan pendapatan USD852 juta dan laba USD39 juta.
25. PT Hexindo Adiperkasa Tbk (HEXA) dengan pendapatan USD517 juta dan laba USD45 juta.
26. PT Sumber Alfaria Trijaya Tbk (ALFA) dengan pendapatan USD2,005 miliar dan laba USD40 juta.
27. PT Surya Citra Media Tbk (SCMA) dengan pendapatan USD254 juta dan laba USD100 juta.
28. PT Colorpak Indonesia Tbk (CLPI) dengan pendapatan USD69 juta dan laba USD3 juta.
29. PT Eksploitasi Energy Indonesia Tbk (CNKO) dengan pendapatan USD114 juta dan laba USD10 juta.
30. PT Holcim Indonesia Tbk (SMCB) dengan pendapatan USD828 juta dan laba USD117 juta.

31. PT Nippon Indosari Corporindo Tbk (ROTI) dengan pendapatan USD89 juta dan laba USD13 juta.
32. PT Pioneerindo Gourmet International Tbk (PTSP) dengan pendapatan USD32 juta dan laba USD3 juta.
33. PT Sentul City Tbk (BKSL) dengan pendapatan USD50 juta dan laba USD15 juta.
34. PT Trada Maritime Tbk (TRAM) dengan pendapatan USD61 juta dan laba USD13 juta.
35. PT Agung Podomoro Land Tbk (APLN) dengan pendapatan USD421 juta dan laba USD64 juta.
36. PT Asuransi Multi Artha Guna Tbk (AMAG) dengan pendapatan USD40 juta dan laba USD11 juta.
37. PT Bank Windu Kentjana International Tbk (MCOR) dengan pendapatan USD58 juta dan laba USD4 juta.
38. PT Bumi Serpong Damai Tbk (BSDE) dengan pendapatan USD309 juta dan laba USD92 juta.
39. PT Catur Sentosa Adiprana Tbk (CSAP) dengan pendapatan USD458 juta dan laba USD7 juta.
40. PT Charoen Pokphand Indonesia Tbk (CPIN) dengan pendapatan USD1,975 miliar dan laba USD259 juta.

41. PT Fast Food Indonesia Tbk (FAST) dengan pendapatan USD365 juta dan laba USD25 juta.
42. PT Indospring Tbk (INDS) dengan pendapatan USD136 juta dan laba USD13 juta.
43. PT Jaya Real Property Tbk (JRPT) dengan pendapatan USD98 juta dan laba USD38 juta.
44. PT Malindo Feedmill Tbk (MAIN) dengan pendapatan USD290 juta dan laba USD23 juta.
45. PT Trikomsel Oke Tbk (TRIO) dengan pendapatan USD782 juta dan laba USD33 juta.
46. PT ABM Investama Tbk (ABMM) dengan pendapatan USD753 juta dan laba USD55 juta.
47. PT Atlas Resources Tbk (ARII) dengan pendapatan USD88 juta dan laba USD4 juta.
48. PT Bank Tabungan Pensiunan Nasional Tbk (BTPN) dengan pendapatan USD842 juta dan laba USD154 juta.
49. PT Chandra Asri Petrochemical Tbk (TPIA) dengan pendapatan USD2,120 miliar dan laba USD8 juta.
50. PT Japfa Comfeed Indonesia Tbk (JPFA) dengan pendapatan USD1,720 miliar dan laba USD68 juta. (ade)


Sumber : http://economy.okezone.com/read/2012/12/06/278/728561/ini-dia-50-emiten-terbaik-di-indonesia

Ini 10 CEO Terburuk Sepanjang 2012

NEW YORK - Tak selamanya seseorang yang didapuk memegang kepemimpinan sukses menjalankan sebuah perusahaan. Faktanya, ada beberapa Chief Executive Officer (CEO) yang dinilai buruk selama memimpin perusahaannya sepanjang 2012.

Majalah Forbes merilis daftar CEO terburuk sepanjang 2012, Selasa (25/12/2012). Penilaian ini didasarkan pada kinerja perusahaan, kesalahan strategi, atau skandal yang menjerat sang kepala ekskutif. Berikut daftar CEO terburuk pilihan Forbes:

1. Aubrey McClendon, CEO Chesapeake Energy.Selama kepemimpinannya, saham Chesapeake anjlok hinnga 20 persen tahun ini. Hal tersebut dikarenakan perilaku CEO yang korup. McClendon membawa USD500 juta yang digunakan untuk keperluan pribadi, dia juga diduga menjalankan bisnis hedge fund rahasia dengan menggunakan uang perusahaan senilai USD200 juta.

Tak hanya itu, beberapa perilakunya bahkan sampai merugikan perusahaan, seperti menggunakan pesawat jet perusahaan untuk perjalanan pribadinya. Atas segala tindakannya, akhirnya dia mengundurkan diri pada Mei 2012.

2. Brian Dunn, CEO Best Buy.

Dunn dinilai tidak berhasil dalam mengalahkan para pesaingnya seperti Wal-Mart, Apple, sampai Amazon. Hal ini disebabkan Dunn terlambat mengoperasikan bisnis perdagangan online. Akibatnya, penjualan turun dan beban melonjak, bahkan cadangan kas perusahaan turun hingga 85 persen. Selain itu dirinya juga terlibat skandal dengan karyawannya yang membuatnya harus mundur pada Mei 2012.

3. Andrea Jung, CEO Avon.

Selama dia menjabat, saham perusahaan telah jatuh dari USD30 di Mei 2011 menjadi USD14. Selain itu pendapatan Avon turun 81 persen sepanjang kuartal III-2012, prestasinya kian terjungkal saat dia membuat kesalahan fatal menolak rencana akuisisi dari perusahaan kosmetik Prancis, Coty sebesar USD10,7 miliar. Padahal, langkah ini bisa menjadi strategi Avon untuk bangkit.

4. Mark Pincus, CEO Zynga.

Sejak menggelar Initial Public Offering (IPO) atau penawaran saham perdana Desember 2011, saham Zynga anjlok dari USD10 menjadi USD2,4 per lembar. Produsen game online ini tak bisa mempertahankan jumlah pengguna sehingga pendapatan per penggunanya anjlok.

Selain itu, dia juga membeli situs game online OMGPOP dengan harga hampir USD200 juta, namun kemudian ditulis hanya 50 persen dari harga aslinya. Hal tersebut membawa Zynga saat ini berada di bawah bayang-bayang Facebook, tanpa berusaha untuk ekspansi.

5. Rodrigo Rato, Presiden Bankia.

Meskipun dia bukan seorang CEO, namun karena tindakannya, telah membuatnya masuk ke dalam CEO terburuk. Rato adalah mantan menteri keuangan Spanyol dan Managing Director Dana Moneter Internasional (IMF). Dia menjual saham kepada 300 ribu investor kecil yang sebagian besar adalah klien bank.

Dia mengatakan bahwa bank tersebut "sehat", namun kenyataannya bank tersebut terkena bailout dan harus diselamatkan oleh pemerintah Spanyol. Selama kepemimpinannya, bank mengalami kerugian hingga tiga miliar euro.

6. Ronald Johnson, CEO JC Penny.

Mantan Kepala bisnis ritel Apple tersebut telah membuat harga saham JC Penny anjlok hingga 50 persen di awal tahun. Kemudian dalam kuartal III perusahaan harus kehilangan USD203 juta, dibandingkan dengan laba kuartal III sebesar USD186 juta tahun lalu. Selain itu penjualan toko juga ambles sebesar 26 persen, serta penjualan online turun 37 persen pada kuartal ketiga.

7. Nancy Brinker, mantan CEO Susan G Komen The Cure.

Brinker bertanggung jawab atas kegiatan amal kanker payudara yang dilakukan perusahaannya. Namun awal tahun dia mengumumkan bahwa pihaknya akan menghentikan pendanaan program kesehatan payudara di Planned Parenthood. Tetapi, penyelidikan telah dilakukan bahwa Planned Parenthood telah menggunakan uang publik sebagai biaya untuk mendanai aborsi.

Di samping itu, dia juga mempekerjakan mantan kandidat gubernur Georgia Republik Karen Handel, seorang kritikus dari Planned Parenthood.

8. Michael Hervey CEO Long Island Power Authority (LIPA).

Menurut New York Times, LIPA dianggap gagal menangani badai Sandy. Kurangnya persiapan termasuk langkah-langkah dasar seperti penebangan pohon-pohon yang bisa menjatuhkan tiang listrik. Selain itu, LIPA juga dianggap gagal berkomunikasi dengan pelanggan, membiarkan telepon tak terjawab dari pelanggan. LIPA juga gagal mengirimkan kru layanan seperti yang dijanjikan. Gubernur New York Andrew Cuomo pun mengecam LIPA.

9. Robert Diamond, CEO Barclays.

Selama kepemimpinannya, dia telah memanipulasi suku bunga kredit antarbank demi keuntungannya sendiri. Selain itu saham perusahaan juga anjlok dari USD16 menjadi USD9.  Diamond juga setuju untuk membayar USD450 juta untuk regulator Inggris dan Amerika Serikat (AS) untuk menyelesaikan tuduhan sipil yang berasal dari beban bunga. Hingga saat ini, otoritas hukum masih mempertimbangkan apakah akan mengajukan tuntutan pidana terhadap Barclays dan bank lain.

10. Stuart Gulliver, CEO HSBC.

Saat memimpin bank terbesar di dunia ini, Gulliver tersangkut skandal pencucian uang. HSBC pun terkena denda senilai USD1,92 miliar. Gulliver dan jajaran manajernya diduga memuluskan transaksi keuangan para penjahat seperti kartel narkotika hingga teroris. Reputasi HSBC sebagai bank terbaik pun ambrol. (ade)

Sumber : http://economy.okezone.com/read/2012/12/25/213/736841/ini-10-ceo-terburuk-sepanjang-2012

Jumat, 21 Desember 2012

The Walking Dead, Game Aksi Terbaru untuk "Apple Fanboy"


                    The Walking Dead: Assault (Foto: Digitalspy)
 
 CALIFORNIA - Bagi Anda yang kerap mengikuti cerita The Walking Dead di serial televisi, nampaknya "The Walking Dead: Assault" dapat mengisi koleksi game Anda. Game ini secara resmi diluncurkan untuk perangkat iOS

Game mengambil alur cerita dari seri komiknya ini bermula ketika Rick Grimers terbangun di rumah sakit, dan beberapa lokasi lainnya yang terdapat di seri The Walking Dead. Demikian dilansir dari Digitalspy, Minggu (3/12/2012). 

Dalam aksinya, pemain dapat mengendalikan tim mereka dan memilih sejumlah karakter, termasuk Rick, Lori, Carl, Glenn, Andrea, Carol, Sophia, dan Dale. Setiap karakter pun dilengkapi dengan kemampuan unik dan dapat digunakan untuk bertahan hidup.

Permain dimulai dengan episode pertama "Days Gone Bye. Kemudian selanjutnya "Safety Behind Bars" dan Fear the Hunter" dengan dukungan lokasi baru, senjata, dan karakter seperti Michonne, Tyreese, dan Gubernur. 

Sebagai penghormatan kepada seri komik, The Walking Dead: Assault mengikuti visualisasi yang ada di komik - mayoritas menggunakan visualisasi hitam dan putih dengan aksen warna tambahan lainnya. 

The Walking Dean: Assault tersedia untuk iPhone, iPad, dan iPod Touch dengan harga awal USD1.99, setelah itu harga akan naik menjadi USD2.99.
 

Ini Alasan Microsoft Rombak Antarmuka Windows


            Sumber : Google

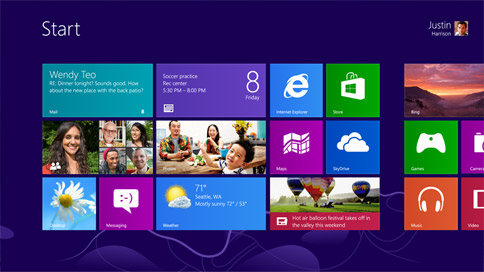
CALIFORNIA - Sistem operasi terbaru Microsoft, Windows 8, tampil dengan antarmuka yang sangat berbeda dengan pendahulunya. Julie Larson-Green, yang menggantikan Steve Sinofsky sebagai pemimpin divisi Windows pun akhirnya buka suara mengenai perombakan antarmuka itu.

Larson-Green mengatakan bahwa antarmuka baru itu merupakan produk dari perubahan lingkungan. Antarmuka Windows tradisional bisa dikatakan tidak banyak berubah dalam 25 tahun terakhir, sehingga menghadirkan antarmuka baru dianggap bisa memberikan informasi yang lebih cepat.

Menurut Larson-Green, pengguna akan lebih mudah membuka beberapa aplikasi dibandingkan versi Widnows sebelumnya. "Dengan Windows 8 ini, semuanya berubah karena yang kemungkinan Anda ingin lakukan ada di Live Tiles. Dari sana, Anda akan melihat semacam dashboard dari semuanya yang terjadi dan semua yang Anda inginkan sekaligus dalam satu tempat," kata Larson-Green, seperti dilansir dari Neowin, Senin (17/12/2012).

Lebih lanjut, ia menambahkan bahwa layar sentuh akan menjadi faktor yang sangat penting dalam pasar PC di masa depan."Saya tidak bisa membayangkan komputer tanpa layar sentuh lagi," tuturnya.

Meski pengguna lama Windows akan mengalami masa yang sulit untuk melakukan transisi ke antarmuka baru, tapi kata Larson-Green, hal itu tidak akan berlangsung lama. Menurutnya, meski membutuhkan waktu untuk transisi, tapi orang-orang akan menyesuaikan diri dengan antarmuka Windows yang baru.

Sumber : http://techno.okezone.com/read/2012/12/16/325/732923/ini-alasan-microsoft-rombak-antarmuka-windows

Kartu Kredit Islami banking


SALAH satu ciri dari gaya hidup modern adalah serba cepat dan efisien. Misalnya saja penggunaan kartu sebagai alat pembayaran, sudah menjadi kebutuhan masyarakat modern sebagai pengganti uang di dompet yang tebal dan tentu saja lebih tidak aman.

Bank syariah tidak mau ketinggalan dalam menyediakan solusi bagi kebutuhan masyarakat modern ini, dengan menghadirkan Kartu Kredit iB.

Kartu Kredit iB, seperti kartu kredit pada umumnya, dapat digunakan untuk berbelanja di berbagai merchants, menarik uang tunai melalui ATM, membayar berbagai tagihan (listrik, air, telepon, tv kabel, membayar biaya kuliah), untuk membeli tiket pesawat terbang maupun mengisi ulang pulsa handphone.

Pemegang Kartu Kredit iB menikmati layanan dan fasilitas yang sama mudahnya dengan pemegang kartu kredit pada umunya. Hal ini karena Kartu Kredit iB didukung juga oleh  Master Card International, sehingga dapat digunakan di hampir 30 juta merchant dan mesin ATM berlogo Master Card atau Cirrus di seluruh dunia.

Kartu Kredit iB yang saat ini ada didukung oleh 3 jenis skema perjanjian yang menjadi dasar kesyariahannya. Jenis perjanjian terdiri dari, penjaminan atas transaksi dengan merchant, atau pinjaman dana atas fasilitas penarikan uang tunai, atau sewa atas jasa sistem pembayaran dan pelayanan.

Atas skema yang dipilihnya, bank syariah penerbit kartu mengenakan  fee kepada pemegang kartu. Bagaimana menetapkan fee tersebut? Untuk fasilitas transaksi dengan merchant, besarnya fee didasarkan pada nilai transaksi sehingga bersifat fluktuatif.

Meskipun komponen fee banyak, namun dari sisi nominal, fee yang dikenakan oleh Kartu Kredit iB lebih rendah dibandingkan suku bunga yang dikenakan kartu kredit umumnya. Jadi pengguna Kartu Kredit iB dapat menikmati keuntungan dari lebih rendahnya fee tersebut dibandingkan dengan kartu kredit lain.

Apakah ada denda atas keterlambatan pembayaran kartu kredit iB? Tentu saja, karena hal ini dimaksudkan untuk mendidik kedisiplinan pemegang kartu. Namun demikian, penerimaan denda ini tidak untuk keuntungan bank syariah dan tidak dimasukkan ke dalam pendapatan bank syariah. Bank syariah akan menyalurkan seluruh penerimaan denda ke sektor-sektor sosial.

Dengan keunikan Kartu Kredit iB, kemudahan fasilitas serta layanan seluas kartu kredit lainnya, dan fee yang relatif lebih ringan. Silakan berkunjung ke bank-bank syariah terdekat.

Sumber : http://economy.okezone.com/read/2012/12/01/316/725998/kartu-kredit-islami-banking

Pajak Penghasilan Pasal 26

Pengertian
Pajak Penghasilan (PPh) Pasal 26 adalah PPh yang dikenakan/dipotong atas penghasilan yang bersumber dari Indonesia yang diterima atau diperoleh Wajib Pajak (WP) luar negeri selain bentuk usaha tetap (BUT) di Indonesia.
Bentuk usaha tetap merupakan subjek pajak yang perlakuan perpajakannya dipersamakan dengan subjek pajak badan.
Negara domisili dari Wajib Pajak luar negeri selain yang menjalankan usaha atau melakukan kegiatan usaha melalui bentuk usaha tetap di Indonesia, adalah Negara tempat tinggal atau tempat kedudukan Wajib Pajak luar negeri yang sebenarnya menerima manfaat dari penghasilan tersebut (beneficial owner).
Pemotong PPh Pasal 26
  1. Badan Pemerintah;
  2. Subjek Pajak dalam negeri;
  3. Penyelenggara Kegiatan;
  4. BUT;
  5. Perwakilan perusahaan luar negeri lainnya selain BUT di Indonesia.
Tarif dan Objek PPh Pasal 26
  1. 20% (final) dari jumlah penghasilan bruto yang diterima atau diperoleh Wajib Pajak Luar Negeri berupa :
    1. dividen;
    2. bunga termasuk premium, diskonto, dan imbalan sehubungan dengan jaminan pengembalian utang;
    3. royalti, sewa, dan penghasilan lain sehubungan dengan penggunaan harta;
    4. imbalan sehubungan dengan jasa, pekerjaan, dan kegiatan;
    5. hadiah dan penghargaan
    6. pensiun dan pembayaran berkala lainnya.
    7. Premi swap dan transaksi lindung lainnya; dan/atau
    8. Keuntungan karena pembebasan utang.
  2. 20% (final) dari perkiraan penghasilan neto berupa :
    1. penghasilan dari penjualan harta di Indonesia;
    2. premi asuransi, premi reasuransi yang dibayarkan langsung maupun melalui pialang kepada perusahaan asuransi di luar negeri.
  3. 20% (final) dari perkiraan penghasilan neto atas penjualan atau pengalihan saham perusahaan antara conduit company atau spesial purpose company yang didirikan atau bertempat kedudukan di negara yang memberikan perlindungan pajak yang mempunyai hubungan istimewa dengan badan yang didirikan atau bertempat kedudukan di Indonesia atau BUT di Indonesia;
  4. 20% (final) dari Penghasilan Kena Pajak sesudah dikurangi pajak dari suatu BUT di Indonesia, kecuali penghasilan tersebut ditanamkan kembali di Indonesia.
  5. Tarif berdasarkan Perjanjian Penghindaran Pajak Berganda (P3B) antara Indonesia dengan negara pihak pada persetujuan.
Saat Terutang, Tata Cara Pemotongan, Penyetoran, dan Pelaporan PPh Pasal 26
  1. PPh pasal 26 terutang pada akhir bulan dilakukannya pembayaran atau akhir bulan terutangnya penghasilan, tergantung yang mana terjadi lebih dahulu.
  2. Pemotong PPh pasal 26 wajib membuat bukti pemotongan PPh pasal 26 rangkap 3 :
    1. lembar pertama untuk Wajib Pajak luar negeri;
    2. lembar kedua untuk Kantor Pelayanan Pajak;
    3. lembar ketiga untuk arsip Pemotong.
  3. PPh pasal 26 wajib disetorkan ke bank Persepsi atau Kantor Pos dengan menggunakan Surat Setoran Pajak (SSP), paling lambat tanggal 10 bulan takwim berikutnya setelah bulan saat terutangnya pajak.
  4. SPT Masa PPh Pasal 26, dengan dilampiri SSP lembar kedua, bukti pemotongan lembar kedua dan daftar bukti pemotongan disampaikan ke KPP setempat paling lambat 20 hari setelah Masa Pajak berakhir.
Contoh: Pemotongan PPh Pasal 26 dilakukan tanggal 24 Mei 2009, penyetoran paling lambat tanggal 10 Juni 2009 dan dilaporkan ke Kantor Pelayanan Pajak paling lambat tanggal 20 Juni 2009.
Dalam hal jatuh tempo penyetoran atau batas akhir pelaporan PPh Pasal 26 bertepatan degan hari libur termasuk hari sabtu atau hari libur nasional, penyetoran atau pelaporan dapat dilakukan pada hari kerja berikutnya.
Pengecualian
  1. BUT dikecualikan dari pemotongan PPh Pasal 26 apabila Penghasilan Kena Pajak sesudah dikurangi Pajak Penghasilan dari BUT ditanamkan kembali di Indonesia dengan syarat:
    1. Penanaman kembali dilakukan atas seluruh penghasilan kena pajak setelah dikurangi PPh dalam bentuk penyertaan modal pada perusahaan yang didirikan dan berkedudukan di Indonesia sebagai pendiri atau peserta pendiri, dan;
    2. dilakukan dalam tahun berjalan atau selambat-lambatnya tahun pajak berikutnya dari tahun pajak diterima atau diperoleh penghasilan tersebut;
    3. tidak melakukan pengalihan atas penanaman kembali tersebut sekurangkurangnya dalam waktu 2 (dua) tahun sesudah perusahaan tempat penanaman dilakukan, mulai berproduksi komersil.
  2. Badan-badan Internasional yang ditetapkan oleh Menteri Keuangan.

Sumber : http://www.pajak.go.id/content/seri-pph-pajak-penghasilan-pasal-26

Pajak Penghasilan Pasal 21

Pajak Penghasilan Pasal 21
Adalah pajak atas penghasilan berupa gaji, upah, honorarium, tunjangan, dan pembayaran lain yang diterima atau diperoleh Wajib Pajak orang pribadi dalam negeri sehubungan dengan pekerjaan atau jabatan, jasa, dan kegiatan.
Pemotong PPh Pasal 21
  1. Pemberi kerja yang terdiri dari orang pribadi dan badan.
  2. Bendahara pemerintah baik Pusat maupun Daerah
  3. Dana pensiun atau badan lain seperti Jaminan Sosial Tenaga Kerja (Jamsostek) dan badan-badan lainnya;
  4. Orang pribadi yang melakukan kegiatan usaha atau pekerjaan bebas serta badan yang membayar honorarium atau pembayaran lain kepada jasa tenaga ahli, orang pribadi dengan status subjek pajak luar negeri, peserta pendidikan, pelatihan dan magang;
  5. Penyelenggara kegiatan, termasuk badan pemerintah, organisasi yang bersifat nasional dan internasional, perkumpulan, orang pribadi serta lembaga lainnya yang menyelenggarakan kegiatan;
Penerima Penghasilan Yang Dipotong PPh Pasal 21
  1. Pegawai;
  2. Penerima uang pesangon, pensiun atau uang manfaat pensiun, tunjangan hari tua, atau jaminan hari tua, termasuk ahli warisnya;
  3. Bukan pegawai yang menerima atau memperoleh penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan, antara lain meliputi:
    1. tenaga ahli yang melakukan pekerjaan bebas yang terdiri dari pengacara, akuntan, arsitek, dokter, konsultan, notaris, penilai dan aktuaris;
    2. pemain musik, pembawa acara, penyanyi, pelawak, bintang film, bintang sinetron, bintang iklan, sutradara, kru film, foto model, peragawan/peragawati,pemain drama, penari, pemahat, pelukis dan seniman lainnya;
    3. olahragawan;
    4. penasihat, pengajar, pelatih, penceramah, penyuluh, dan moderator,
    5. pengarang, peneliti, dan penerjemah;
    6. pemberi jasa dalam segala bidang, termasuk teknik, computer dan system aplikasinya, telekomunikasi, elektronika, fotografi, ekonomi dan sosial, serta pemberi jasa kepada suatu kepanitiaan;
    7. agen iklan;
    8. pengawas atau pengelola proyek;
    9. pembawa pesanan atau yang menemukan langganan atau yang menjadi perantara;
    10. petugas penjaja barang dagangan;
    11. petugas dinas luar asuransi;
    12. distributor multilevel marketing atau direct selling;dan kegiatan sejenisnya.
  4. Peserta kegiatan yang menerima atau memperoleh penghasilan sehubungan dengan keikutsertaanya dalam suatu kegiatan, antara lain meliputi :
    1. peserta perlombaan dalam segala bidang, antara lain perlombaan olah raga, seni, ketangkasan, ilmu pengetahuan, teknologi dan perlombaan lainnya;
    2. peserta rapat, konferensi, siding, pertemuan, atau kunjungan kerja;
    3. peserta atau anggota dalam suatu kepanitiaan sebagai penyelenggara kegiatan tertentu;
    4. peserta pendidikan, pelatihan, dan magang;
    5. peserta kegiatan lainnya.
Penerima Penghasilan Yang Tidak Dipotong PPh Pasal 21
  1. Pejabat perwakilan diplomatik dan konsulat atau pejabat lain dari negara asing, dan orang-orang yang diperbantukan kepada mereka yang bekerja pada dan bertempat tinggal bersama mereka, dengan syarat :
    1. bukan Warga Negara Indonesia; dan
    2. di Indonesia tidak menerima atau memperoleh penghasilan lain di luar jabatan atau pekerjaannya tersebut serta negara yang bersangkutan memberikan perlakuan timbal balik;
  2. Pejabat perwakilan organisasi internasional yang ditetapkan oleh Keputusan Menteri Keuangan sepanjang bukan Warga Negara Indonesia dan tidak menjalankan usaha atau kegiatan atau pekerjaan lain untuk memperoleh penghasilan di Indonesia.
Penghasilan Yang Dipotong PPh Pasal 21
  1. penghasilan yang diterima atau diperoleh pegawai tetap, baik berupa penghasilan yang bersifat teratur maupun tidak teratur;
  2. penghasilan yang diterima atau diperoleh penerima pensiun secara teratur berupa uang pensiun atau penghasilan sejenisnya;
  3. penghasilan sehubungan dengan pemutusan hubungan kerja dan penghasilan sehubungan dengan pensiun yang diterima secara sekaligus berupa uang pesangon, uang manfaat pensiun, tunjangan hari tua atau jaminan hari tua, dan pembayaran lain sejenis;
  4. penghasilan pegawai tidak tetap atau tenaga kerja lepas, berupa upah harian, upah mingguan, upah satuan, upah borongan, atau upah yang dibayarkan secara bulanan;
  5. imbalan kepada bukan pegawai, antara lain berupa honorarium, komisi, fee, dan imbalan sejenis dengan nama dan dalam bentuk apapun sebagai imbalan sehubungan dengan pekerjaan, jasa, dan kegiatan yang dilakukan;
  6. imbalan kepada peserta kegiatan, antara lain berupa uang saku, uang representasi, uang rapat, honorarium, hadiah atau penghargaan dengan nama dan dalam bentuk apapun, dan imbalan sejenis dengan nama apapun.
Penghasilan Yang Tidak Dipotong PPh Pasal 21
  1. pembayaran manfaat atau santunan asuransi dari perusahaan asuransi kesehatan,asuransi kecelakaan, asuransi jiwa, asuransi dwiguna, dan asuransi bea siswa;
  2. penerimaan dalam bentuk natura dan/atau kenikmatan dalam bentuk apapun yang diberikan oleh Wajib Pajak atau Pemerintah, kecuali diberikan oleh bukan Wajib Pajak, Wajib Pajak yang dikenakan Pajak Penghasilan yang bersifat final dan yang dikenakan Pajak Penghasilan berdasarkan norma penghitungan khusus (deemed profit).
  3. iuran pensiun yang dibayarkan kepada dana pensiun yang pendiriannya telah disahkan oleh Menteri Keuangan dan iuran tunjangan hari tua atau iuran jaminan hari tua kepada badan penyelenggara tunjangan hari tua atau badan penyelenggara jaminan sosial tenaga kerja yang dibayar oleh pemberi kerja;
  4. zakat yang diterima oleh orang pribadi yang berhak dari badan atau lembaga amil zakat yang dibentuk atau disahkan oleh Pemerintah;
  5. Beasiswa yang diterima atau diperoleh Warga Negara Indonesia dari Wajib Pajak pemberi beasiswa dalam rangka mengikuti pendidikan formal/nonformal yang terstruktur baik di dalam negeri maupun luar negeri.

Sumber : http://www.pajak.go.id/content/seri-pph-pajak-penghasilan-pasal-21