Jumat, 21 Desember 2012

Ini Alasan Microsoft Rombak Antarmuka Windows


            Sumber : Google

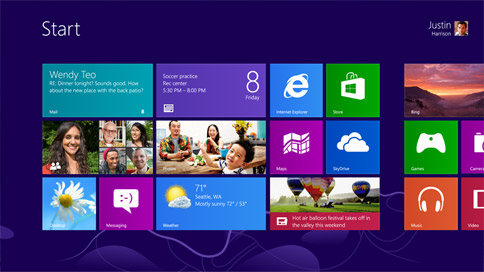
CALIFORNIA - Sistem operasi terbaru Microsoft, Windows 8, tampil dengan antarmuka yang sangat berbeda dengan pendahulunya. Julie Larson-Green, yang menggantikan Steve Sinofsky sebagai pemimpin divisi Windows pun akhirnya buka suara mengenai perombakan antarmuka itu.

Larson-Green mengatakan bahwa antarmuka baru itu merupakan produk dari perubahan lingkungan. Antarmuka Windows tradisional bisa dikatakan tidak banyak berubah dalam 25 tahun terakhir, sehingga menghadirkan antarmuka baru dianggap bisa memberikan informasi yang lebih cepat.

Menurut Larson-Green, pengguna akan lebih mudah membuka beberapa aplikasi dibandingkan versi Widnows sebelumnya. "Dengan Windows 8 ini, semuanya berubah karena yang kemungkinan Anda ingin lakukan ada di Live Tiles. Dari sana, Anda akan melihat semacam dashboard dari semuanya yang terjadi dan semua yang Anda inginkan sekaligus dalam satu tempat," kata Larson-Green, seperti dilansir dari Neowin, Senin (17/12/2012).

Lebih lanjut, ia menambahkan bahwa layar sentuh akan menjadi faktor yang sangat penting dalam pasar PC di masa depan."Saya tidak bisa membayangkan komputer tanpa layar sentuh lagi," tuturnya.

Meski pengguna lama Windows akan mengalami masa yang sulit untuk melakukan transisi ke antarmuka baru, tapi kata Larson-Green, hal itu tidak akan berlangsung lama. Menurutnya, meski membutuhkan waktu untuk transisi, tapi orang-orang akan menyesuaikan diri dengan antarmuka Windows yang baru.

Sumber : http://techno.okezone.com/read/2012/12/16/325/732923/ini-alasan-microsoft-rombak-antarmuka-windows

Kartu Kredit Islami banking


SALAH satu ciri dari gaya hidup modern adalah serba cepat dan efisien. Misalnya saja penggunaan kartu sebagai alat pembayaran, sudah menjadi kebutuhan masyarakat modern sebagai pengganti uang di dompet yang tebal dan tentu saja lebih tidak aman.

Bank syariah tidak mau ketinggalan dalam menyediakan solusi bagi kebutuhan masyarakat modern ini, dengan menghadirkan Kartu Kredit iB.

Kartu Kredit iB, seperti kartu kredit pada umumnya, dapat digunakan untuk berbelanja di berbagai merchants, menarik uang tunai melalui ATM, membayar berbagai tagihan (listrik, air, telepon, tv kabel, membayar biaya kuliah), untuk membeli tiket pesawat terbang maupun mengisi ulang pulsa handphone.

Pemegang Kartu Kredit iB menikmati layanan dan fasilitas yang sama mudahnya dengan pemegang kartu kredit pada umunya. Hal ini karena Kartu Kredit iB didukung juga oleh  Master Card International, sehingga dapat digunakan di hampir 30 juta merchant dan mesin ATM berlogo Master Card atau Cirrus di seluruh dunia.

Kartu Kredit iB yang saat ini ada didukung oleh 3 jenis skema perjanjian yang menjadi dasar kesyariahannya. Jenis perjanjian terdiri dari, penjaminan atas transaksi dengan merchant, atau pinjaman dana atas fasilitas penarikan uang tunai, atau sewa atas jasa sistem pembayaran dan pelayanan.

Atas skema yang dipilihnya, bank syariah penerbit kartu mengenakan  fee kepada pemegang kartu. Bagaimana menetapkan fee tersebut? Untuk fasilitas transaksi dengan merchant, besarnya fee didasarkan pada nilai transaksi sehingga bersifat fluktuatif.

Meskipun komponen fee banyak, namun dari sisi nominal, fee yang dikenakan oleh Kartu Kredit iB lebih rendah dibandingkan suku bunga yang dikenakan kartu kredit umumnya. Jadi pengguna Kartu Kredit iB dapat menikmati keuntungan dari lebih rendahnya fee tersebut dibandingkan dengan kartu kredit lain.

Apakah ada denda atas keterlambatan pembayaran kartu kredit iB? Tentu saja, karena hal ini dimaksudkan untuk mendidik kedisiplinan pemegang kartu. Namun demikian, penerimaan denda ini tidak untuk keuntungan bank syariah dan tidak dimasukkan ke dalam pendapatan bank syariah. Bank syariah akan menyalurkan seluruh penerimaan denda ke sektor-sektor sosial.

Dengan keunikan Kartu Kredit iB, kemudahan fasilitas serta layanan seluas kartu kredit lainnya, dan fee yang relatif lebih ringan. Silakan berkunjung ke bank-bank syariah terdekat.

Sumber : http://economy.okezone.com/read/2012/12/01/316/725998/kartu-kredit-islami-banking

Pajak Penghasilan Pasal 26

Pengertian
Pajak Penghasilan (PPh) Pasal 26 adalah PPh yang dikenakan/dipotong atas penghasilan yang bersumber dari Indonesia yang diterima atau diperoleh Wajib Pajak (WP) luar negeri selain bentuk usaha tetap (BUT) di Indonesia.
Bentuk usaha tetap merupakan subjek pajak yang perlakuan perpajakannya dipersamakan dengan subjek pajak badan.
Negara domisili dari Wajib Pajak luar negeri selain yang menjalankan usaha atau melakukan kegiatan usaha melalui bentuk usaha tetap di Indonesia, adalah Negara tempat tinggal atau tempat kedudukan Wajib Pajak luar negeri yang sebenarnya menerima manfaat dari penghasilan tersebut (beneficial owner).
Pemotong PPh Pasal 26
  1. Badan Pemerintah;
  2. Subjek Pajak dalam negeri;
  3. Penyelenggara Kegiatan;
  4. BUT;
  5. Perwakilan perusahaan luar negeri lainnya selain BUT di Indonesia.
Tarif dan Objek PPh Pasal 26
  1. 20% (final) dari jumlah penghasilan bruto yang diterima atau diperoleh Wajib Pajak Luar Negeri berupa :
    1. dividen;
    2. bunga termasuk premium, diskonto, dan imbalan sehubungan dengan jaminan pengembalian utang;
    3. royalti, sewa, dan penghasilan lain sehubungan dengan penggunaan harta;
    4. imbalan sehubungan dengan jasa, pekerjaan, dan kegiatan;
    5. hadiah dan penghargaan
    6. pensiun dan pembayaran berkala lainnya.
    7. Premi swap dan transaksi lindung lainnya; dan/atau
    8. Keuntungan karena pembebasan utang.
  2. 20% (final) dari perkiraan penghasilan neto berupa :
    1. penghasilan dari penjualan harta di Indonesia;
    2. premi asuransi, premi reasuransi yang dibayarkan langsung maupun melalui pialang kepada perusahaan asuransi di luar negeri.
  3. 20% (final) dari perkiraan penghasilan neto atas penjualan atau pengalihan saham perusahaan antara conduit company atau spesial purpose company yang didirikan atau bertempat kedudukan di negara yang memberikan perlindungan pajak yang mempunyai hubungan istimewa dengan badan yang didirikan atau bertempat kedudukan di Indonesia atau BUT di Indonesia;
  4. 20% (final) dari Penghasilan Kena Pajak sesudah dikurangi pajak dari suatu BUT di Indonesia, kecuali penghasilan tersebut ditanamkan kembali di Indonesia.
  5. Tarif berdasarkan Perjanjian Penghindaran Pajak Berganda (P3B) antara Indonesia dengan negara pihak pada persetujuan.
Saat Terutang, Tata Cara Pemotongan, Penyetoran, dan Pelaporan PPh Pasal 26
  1. PPh pasal 26 terutang pada akhir bulan dilakukannya pembayaran atau akhir bulan terutangnya penghasilan, tergantung yang mana terjadi lebih dahulu.
  2. Pemotong PPh pasal 26 wajib membuat bukti pemotongan PPh pasal 26 rangkap 3 :
    1. lembar pertama untuk Wajib Pajak luar negeri;
    2. lembar kedua untuk Kantor Pelayanan Pajak;
    3. lembar ketiga untuk arsip Pemotong.
  3. PPh pasal 26 wajib disetorkan ke bank Persepsi atau Kantor Pos dengan menggunakan Surat Setoran Pajak (SSP), paling lambat tanggal 10 bulan takwim berikutnya setelah bulan saat terutangnya pajak.
  4. SPT Masa PPh Pasal 26, dengan dilampiri SSP lembar kedua, bukti pemotongan lembar kedua dan daftar bukti pemotongan disampaikan ke KPP setempat paling lambat 20 hari setelah Masa Pajak berakhir.
Contoh: Pemotongan PPh Pasal 26 dilakukan tanggal 24 Mei 2009, penyetoran paling lambat tanggal 10 Juni 2009 dan dilaporkan ke Kantor Pelayanan Pajak paling lambat tanggal 20 Juni 2009.
Dalam hal jatuh tempo penyetoran atau batas akhir pelaporan PPh Pasal 26 bertepatan degan hari libur termasuk hari sabtu atau hari libur nasional, penyetoran atau pelaporan dapat dilakukan pada hari kerja berikutnya.
Pengecualian
  1. BUT dikecualikan dari pemotongan PPh Pasal 26 apabila Penghasilan Kena Pajak sesudah dikurangi Pajak Penghasilan dari BUT ditanamkan kembali di Indonesia dengan syarat:
    1. Penanaman kembali dilakukan atas seluruh penghasilan kena pajak setelah dikurangi PPh dalam bentuk penyertaan modal pada perusahaan yang didirikan dan berkedudukan di Indonesia sebagai pendiri atau peserta pendiri, dan;
    2. dilakukan dalam tahun berjalan atau selambat-lambatnya tahun pajak berikutnya dari tahun pajak diterima atau diperoleh penghasilan tersebut;
    3. tidak melakukan pengalihan atas penanaman kembali tersebut sekurangkurangnya dalam waktu 2 (dua) tahun sesudah perusahaan tempat penanaman dilakukan, mulai berproduksi komersil.
  2. Badan-badan Internasional yang ditetapkan oleh Menteri Keuangan.

Sumber : http://www.pajak.go.id/content/seri-pph-pajak-penghasilan-pasal-26

Pajak Penghasilan Pasal 21

Pajak Penghasilan Pasal 21
Adalah pajak atas penghasilan berupa gaji, upah, honorarium, tunjangan, dan pembayaran lain yang diterima atau diperoleh Wajib Pajak orang pribadi dalam negeri sehubungan dengan pekerjaan atau jabatan, jasa, dan kegiatan.
Pemotong PPh Pasal 21
  1. Pemberi kerja yang terdiri dari orang pribadi dan badan.
  2. Bendahara pemerintah baik Pusat maupun Daerah
  3. Dana pensiun atau badan lain seperti Jaminan Sosial Tenaga Kerja (Jamsostek) dan badan-badan lainnya;
  4. Orang pribadi yang melakukan kegiatan usaha atau pekerjaan bebas serta badan yang membayar honorarium atau pembayaran lain kepada jasa tenaga ahli, orang pribadi dengan status subjek pajak luar negeri, peserta pendidikan, pelatihan dan magang;
  5. Penyelenggara kegiatan, termasuk badan pemerintah, organisasi yang bersifat nasional dan internasional, perkumpulan, orang pribadi serta lembaga lainnya yang menyelenggarakan kegiatan;
Penerima Penghasilan Yang Dipotong PPh Pasal 21
  1. Pegawai;
  2. Penerima uang pesangon, pensiun atau uang manfaat pensiun, tunjangan hari tua, atau jaminan hari tua, termasuk ahli warisnya;
  3. Bukan pegawai yang menerima atau memperoleh penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan, antara lain meliputi:
    1. tenaga ahli yang melakukan pekerjaan bebas yang terdiri dari pengacara, akuntan, arsitek, dokter, konsultan, notaris, penilai dan aktuaris;
    2. pemain musik, pembawa acara, penyanyi, pelawak, bintang film, bintang sinetron, bintang iklan, sutradara, kru film, foto model, peragawan/peragawati,pemain drama, penari, pemahat, pelukis dan seniman lainnya;
    3. olahragawan;
    4. penasihat, pengajar, pelatih, penceramah, penyuluh, dan moderator,
    5. pengarang, peneliti, dan penerjemah;
    6. pemberi jasa dalam segala bidang, termasuk teknik, computer dan system aplikasinya, telekomunikasi, elektronika, fotografi, ekonomi dan sosial, serta pemberi jasa kepada suatu kepanitiaan;
    7. agen iklan;
    8. pengawas atau pengelola proyek;
    9. pembawa pesanan atau yang menemukan langganan atau yang menjadi perantara;
    10. petugas penjaja barang dagangan;
    11. petugas dinas luar asuransi;
    12. distributor multilevel marketing atau direct selling;dan kegiatan sejenisnya.
  4. Peserta kegiatan yang menerima atau memperoleh penghasilan sehubungan dengan keikutsertaanya dalam suatu kegiatan, antara lain meliputi :
    1. peserta perlombaan dalam segala bidang, antara lain perlombaan olah raga, seni, ketangkasan, ilmu pengetahuan, teknologi dan perlombaan lainnya;
    2. peserta rapat, konferensi, siding, pertemuan, atau kunjungan kerja;
    3. peserta atau anggota dalam suatu kepanitiaan sebagai penyelenggara kegiatan tertentu;
    4. peserta pendidikan, pelatihan, dan magang;
    5. peserta kegiatan lainnya.
Penerima Penghasilan Yang Tidak Dipotong PPh Pasal 21
  1. Pejabat perwakilan diplomatik dan konsulat atau pejabat lain dari negara asing, dan orang-orang yang diperbantukan kepada mereka yang bekerja pada dan bertempat tinggal bersama mereka, dengan syarat :
    1. bukan Warga Negara Indonesia; dan
    2. di Indonesia tidak menerima atau memperoleh penghasilan lain di luar jabatan atau pekerjaannya tersebut serta negara yang bersangkutan memberikan perlakuan timbal balik;
  2. Pejabat perwakilan organisasi internasional yang ditetapkan oleh Keputusan Menteri Keuangan sepanjang bukan Warga Negara Indonesia dan tidak menjalankan usaha atau kegiatan atau pekerjaan lain untuk memperoleh penghasilan di Indonesia.
Penghasilan Yang Dipotong PPh Pasal 21
  1. penghasilan yang diterima atau diperoleh pegawai tetap, baik berupa penghasilan yang bersifat teratur maupun tidak teratur;
  2. penghasilan yang diterima atau diperoleh penerima pensiun secara teratur berupa uang pensiun atau penghasilan sejenisnya;
  3. penghasilan sehubungan dengan pemutusan hubungan kerja dan penghasilan sehubungan dengan pensiun yang diterima secara sekaligus berupa uang pesangon, uang manfaat pensiun, tunjangan hari tua atau jaminan hari tua, dan pembayaran lain sejenis;
  4. penghasilan pegawai tidak tetap atau tenaga kerja lepas, berupa upah harian, upah mingguan, upah satuan, upah borongan, atau upah yang dibayarkan secara bulanan;
  5. imbalan kepada bukan pegawai, antara lain berupa honorarium, komisi, fee, dan imbalan sejenis dengan nama dan dalam bentuk apapun sebagai imbalan sehubungan dengan pekerjaan, jasa, dan kegiatan yang dilakukan;
  6. imbalan kepada peserta kegiatan, antara lain berupa uang saku, uang representasi, uang rapat, honorarium, hadiah atau penghargaan dengan nama dan dalam bentuk apapun, dan imbalan sejenis dengan nama apapun.
Penghasilan Yang Tidak Dipotong PPh Pasal 21
  1. pembayaran manfaat atau santunan asuransi dari perusahaan asuransi kesehatan,asuransi kecelakaan, asuransi jiwa, asuransi dwiguna, dan asuransi bea siswa;
  2. penerimaan dalam bentuk natura dan/atau kenikmatan dalam bentuk apapun yang diberikan oleh Wajib Pajak atau Pemerintah, kecuali diberikan oleh bukan Wajib Pajak, Wajib Pajak yang dikenakan Pajak Penghasilan yang bersifat final dan yang dikenakan Pajak Penghasilan berdasarkan norma penghitungan khusus (deemed profit).
  3. iuran pensiun yang dibayarkan kepada dana pensiun yang pendiriannya telah disahkan oleh Menteri Keuangan dan iuran tunjangan hari tua atau iuran jaminan hari tua kepada badan penyelenggara tunjangan hari tua atau badan penyelenggara jaminan sosial tenaga kerja yang dibayar oleh pemberi kerja;
  4. zakat yang diterima oleh orang pribadi yang berhak dari badan atau lembaga amil zakat yang dibentuk atau disahkan oleh Pemerintah;
  5. Beasiswa yang diterima atau diperoleh Warga Negara Indonesia dari Wajib Pajak pemberi beasiswa dalam rangka mengikuti pendidikan formal/nonformal yang terstruktur baik di dalam negeri maupun luar negeri.

Sumber : http://www.pajak.go.id/content/seri-pph-pajak-penghasilan-pasal-21

Minggu, 09 Desember 2012

Session Layer

Session Layer

Lapisan Sesi adalah lapisan kelima yang bertanggung jawab untuk mengambil data dari lapisan Transport dan membangun koneksi dengan perangkat pengguna akhir. Hal ini juga bertanggung jawab untuk menjaga komunikasi dan kemudian mengakhiri komunikasi ketika data telah diangkut.Fungsi


Lapisan sesi menyediakan tiga fungsi dasar:


• Penciptaan koneksi• Pemeliharaan transfer data• Rilis sambungan


Membuat dan menghancurkan koneksi adalah konsep yang cukup jelas. Ketika aplikasi perlu membentuk koneksi dengan aplikasi lain, sesi protokol lapisan bertanggung jawab untuk menciptakan koneksi baru dan mengambil turun ketika interaksi selesai. Selama transfer data, protokol lapisan sesi dapat memonitor komunikasi dan memastikan transfer yang stabil. Jika sambungan terputus, restart sesi adalah pilihan.


Komunikasi Mode

Ketika protokol lapisan sesi menciptakan sesi antara dua aplikasi, dapat mendukung hingga tiga mode komunikasi.


- modus Simplex memungkinkan komunikasi hanya dalam satu arah. Selama seluruh sesi, satu sisi adalah penerima dan yang lainnya adalah pengirim.- Half-duplex memungkinkan masing-masing pihak untuk berkomunikasi, namun data hanya dapat dikirim oleh satu sisi pada suatu waktu. Sementara satu aplikasi pengiriman, yang lain menerima.- Full-duplex mode memungkinkan kedua belah pihak untuk mengirim dan menerima secara bersamaan.


Protokol


Beberapa protokol dan antarmuka yang terkandung dalam lapisan ini adalah:


-   NetBIOS (NetBIOS User Interface Extended) sesi antarmuka dan protokol yang dikembangkan oleh IBM-   PAP (Printer Access Protocol) yang terletak pada printer postscript untuk akses jaringan pada Bicara Apple-   NETBEUI adalah pengembangan oleh NetBIOS yang digunakan dalam produk Microsoft seperti Jaringan Windows NT, dan LAN.-   Network File System (NFS). Dikembangkan oleh Sun Microsystems dan digunakan dengan TCP / IP, memungkinkan akses transparan ke workstation Unix ke sumber daya remote.-   Structured Query Language (SQL). Dikembangkan oleh IBM, menyediakan cara sederhana bagi pengguna untuk menentukan kebutuhan informasi mereka baik pada sistem lokal dan remote-   Remote Procedure Call (RPC) adalah alat client / server dan pengalihan yang luas bagi pengguna untuk lingkungan yang memiliki layanan yang berbeda. Prosedur ini dilakukan pada klien dan server.-   X Window. Banyak digunakan oleh terminal cerdas untuk berkomunikasi dengan (komputer UNIX) remote yang memungkinkan mereka untuk beroperasi sebagai monitor olah lokal terpasang.-   AppleTalk Session Protocol (ASP). mekanisme lain nya Client / Server, yang digunakan pada Bicara client server Apple.


Komponen Jaringan


Ada dua kategori komponen jaringan yang dapat beroperasi pada lapisan sesi.


-    Application gateway , juga dikenal sebagai proxy server, memberikan lapisan keamanan antara klien dan server. Klien membangun sesi dengan server proxy, dan server proxy membuat permintaan ke server aplikasi atas nama klien. Server proxy menciptakan dan mengelola dua sesi terpisah dan harus memastikan arus data antara sesi tepat.


Bekerja Pada Isu Kinerja Jaringan

Kemacetan yang disebabkan oleh sumber daya kelebihan beban secara teratur. Ketika lalu lintas berat yang melebihi kemampuan dari router ke router tiba-tiba, maka kemacetan mulai bentuk dan kinerja akan mulai terganggu. Kinerja akan menurun jika ada ketidakseimbangan dalam struktur sumber daya. Sebagai contoh, jika sebuah saluran komunikasi Gigabyte terhubung ke PC yang merupakan kinerja yang lebih rendah, dan kemudian CPU tidak akan dapat memproses paket yang datang sangat cepat karena beberapa paket akan hilang. Overloading adalah keadaan sinkron setelah pemadaman listrik, kinerja yang buruk dapat dikaitkan dengan kurangnya sistem tuning. Sangat penting untuk diingat ketika akan kinerja jaringan BANDWITH DELAY perkalian, diperoleh dengan mengalikan bandwidth (dalam bit / detik) round-trip time-delay, ini adalah kapasitas saluran penerima ke pengirim dan kembali ke penerima .


Pengukuran Kinerja Kerja

Lingkaran dasar yang digunakan untuk meningkatkan kinerja jaringan terdiri dari langkah-langkah berikut ini:• Ukur parameter jaringan yang relevan dengan kinerja• Mencoba untuk memahami apa yang terjadi• Mengubah parameter.


Langkah-langkah ini diulang berkali-kali sampai kinerjanya menjadi lebih baik dan lebih baik perbaikan dicapai, pengukuran dapat dilakukan dengan berbagai cara dan di berbagai lokasi.Jenis yang paling dasar pengukuran adalah untuk menghidupkan timer pada saat memulai suatu kegiatan dan melihat berapa lama kegiatan membutuhkan waktu.Baik desain dari sistem jaringan kinerja      


Aturan yang digunakan dalam desain sistem:• kecepatan CPU lebih penting daripada kecepatan jaringan• Mengurangi jumlah paket untuk mengurangi biaya overhead Software• Minimalkan Beralih Konteks• Mengurangi menyalin• Anda dapat membeli lebih banyak bandwidth, tapi tidak bisa membeli delay rendah• Menghindari kemacetan lebih baik daripada pulih dari kemacetan• Hindari Timeout (Timer harus digunakan dengan hati-hati dan batas waktu harus diminimalkan)


Sumber : 1. http://www.spamlaws.com/how-osi-models-work.html 
                2. http://slaptijack.com/networking/the-session-layer-osi-layer-5/
 

Sabtu, 08 Desember 2012

Application Layer


APPLICATION LAYER
        Application Layer, Layer tujuh, adalah lapisan paling atas baik di OSI maupun di TCP / IP model. Application layer adalah lapisan yang menyediakan interface antara aplikasi yang digunakan untuk berkomunikasi dan jaringan yang mendasarinya di mana pesan akan dikirim. Protokol Application Layer digunakan untuk pertukaran data antara program yang berjalan pada source dan host tujuan. Ada banyak protokol Application Layer dan protokol terus dikembangkan. Application layer berada pada ujung protocol stack TCP/IP. Application layer pada TCP/IP adalah kumpulan dari beberapa komponen software yang mengirim dan menerima informasi dari port TCP dan UDP. Beberapa komponen pada application layer hanya sebagai alat untuk pengumpul informasi konfigurasi network dan beberapa lainnya boleh jadi adalah sebuah user interface atau Application Program Interface (API) yang mendukung desktop operating environment


OSI dan TCP/IP Model
        Fungsi yang terkait dengan protokol Application Layer jaringan memungkinkan manusia untuk antarmuka dengan jaringan data yang mendasarinya. Ketika kita membuka web browser atau jendela instant messaging (IM), aplikasi dimulai, dan program ini dimasukkan ke dalam perangkat memori di mana ia dieksekusi. Setiap program yang dieksekusi dimuat pada perangkat yang disebut sebagai suatu proses. Dalam Application Layer, ada dua bentuk program perangkat lunak atau proses yang menyediakan akses ke jaringan: aplikasi dan layanan.

          Dalam model OSI, aplikasi yang berinteraksi langsung dengan orang dianggap berada di atas tumpukan, seperti masyarakat sendiri. Seperti semua lapisan dalam model OSI, Application Layer bergantung pada fungsi dari lapisan bawah untuk menyelesaikan proses komunikasi. Dalam Application Layer, protokol menentukan pesan apa yang dipertukarkan antara host sumber dan tujuan, sintaks dari perintah kontrol, jenis dan format data yang dikirim, dan metode yang sesuai untuk pemberitahuan kesalahan dan pemulihan.


            Protokol Application Layer digunakan oleh kedua perangkat sumber dan tujuan selama sesi komunikasi. Agar komunikasi berhasil, protokol Application Layer diimplementasikan pada host sumber dan tujuan harus cocok. Protokol menentukan bagaimana data di dalam pesan sudah terstruktur dan jenis pesan yang dikirim antara sumber dan tujuan. Pesan-pesan ini dapat permintaan untuk layanan, pengakuan, pesan data, pesan status, atau pesan kesalahan. Protokol juga mendefinisikan dialog pesan, memastikan bahwa pesan yang dikirimkan adalah dipenuhi oleh respon yang diharapkan dan jasa yang benar dipanggil ketika terjadi transfer data


The Client/Server model
Dalam klien / server model, perangkat yang meminta informasi disebut klien dan perangkat menanggapi permintaan disebut server. Client dan server proses berada dalam Application Layer. Klien mulai pertukaran dengan meminta data dari server, yang merespon dengan mengirimkan satu atau lebih aliran data ke klien. Protokol Application Layer menggambarkan format dari permintaan dan respon antara klien dan server. Selain transfer data aktual, pertukaran ini juga mungkin membutuhkan informasi kontrol, seperti otentikasi pengguna dan identifikasi file data yang ditransfer.
Salah satu contoh klien / server jaringan adalah lingkungan perusahaan dimana karyawan menggunakan sebuah perusahaan e-mail server untuk mengirim, menerima dan menyimpan e-mail. Klien e-mail pada isu-isu karyawan komputer permintaan ke server e-mail untuk setiap mail yang belum dibaca. Server merespon dengan mengirim e-mail yang meminta kepada klien.
             Meskipun data biasanya digambarkan sebagai mengalir dari server ke client, beberapa data selalu mengalir dari client ke server. Aliran data dapat sama di kedua arah, atau bahkan mungkin lebih besar pada arah pergi dari klien ke server. Sebagai contoh, klien dapat mentransfer file ke server untuk tujuan penyimpanan. Transfer data dari client ke server disebut sebagai meng-upload dan data dari server ke klien sebagai download


Protocol Dalam Aplication Layer
DNS Protocol
Dalam jaringan data, peralatan diberi label dengan alamat IP numerik, sehingga mereka dapat berpartisipasi dalam mengirim dan menerima pesan melalui jaringan. Namun, kebanyakan orang sulit mengingat alamat numerik. Oleh karena itu, nama domain diciptakan untuk mengkonversi alamat numerik menjadi nama, sederhana dikenali. Di internet nama domain ini, seperti www.cisco.com, jauh lebih mudah bagi orang untuk diingat daripada 198.133.219.25, yang adalah alamat numerik sebenarnya untuk server ini.
         Domain Name System (DNS) adalah diciptakan untuk nama domain untuk alamat resolusi jaringan ini. DNS didistribusikan menggunakan satu set server untuk menyelesaikan nama-nama yang terkait dengan alamat nomor.
               Komunikasi protokol DNS menggunakan format tunggal yang disebut pesan. Format pesan ini digunakan untuk semua jenis permintaan klien dan respon server, pesan kesalahan, dan transfer informasi sumber daya catatan antara server.


E-mail Server Proses - MTA dan MDA
Server e-mail mengoperasikan dua proses terpisah:
1.      Mail Transfer Agent (MTA)
2.      Mail Delivery Agent (MDA)
Mail Transfer Agent (MTA) proses digunakan untuk meneruskan e-mail. Seperti ditunjukkan dalam gambar, MTA menerima pesan dari MUA atau dari MTA lain pada server lainnya e-mail. Berdasarkan header pesan, ini akan menentukan bagaimana pesan harus diteruskan untuk mencapai tujuannya. Jika surat ditujukan kepada pengguna yang mailbox pada server lokal, surat akan diteruskan ke MDA. Jika surat tersebut adalah untuk pengguna bukan pada server lokal, rute MTA e-mail ke MTA pada server yang tepat.


Sumber : 1. reza_chan.staff.gunadarma.ac.id
                 2. Modul CISCO CCNA versi 4 Chapter 3

Rabu, 05 Desember 2012

BPHTB


Pengertian BPHTB
         

       Bea Perolehan Hak atas Tanah dan Bangunan atau yang disingkat dengan BPHTB, diatur dalam ketentuan peraturan perundang-undangan di Indonesia, yaitu dengan UU No. 21 Tahun 1997 tentang Bea Perolehan Hak Atas Tanah dan Bangunan sebagaimana telah diubah dengan UU No. 20 Tahun 2000 tentang Perubahan Atas UU No. 21 Tahun 1997 tentang Bea Perolehan Hak Atas Tanah dan Bangun

        Yang dimaksud dengan Perolehan Hak atas Tanah dan Bangunan, UU BPHTB menyebutkan bahwa Perolehan Hak atas Tanah dan atau bangunan adalah perbuatan atau peristiwa hukum yang mengakibatkan diperolehnya hak atas tanah dan atau bangunan oleh orang pribadi atau badan. Adapun Hak atas Tanah dan atau Bangunan adalah hak atas tanah, termasuk hak pengelolaan, beserta bangunan di atasnya, sebagaimana dimaksud dalam UU No. 5 Tahun 1960 tentang Peraturan Dasar Pokok-Pokok Agraria, UU No. 16 Tahun 1985 tentang Rumah Susun, dan ketentuan peraturan perundang-undangan lainnya.


Hak Atas Tanah
Pasal 16 ayat (1) UU No. 5 Tahun 1960 menyebutkan bahwa hak-hak atas tanah yang dimaksud ialah :
1. hak milik;
2. hak guna usaha;
3. hak guna bangunan;
4. hak pakai;
5. hak sewa;
6. hak membuka tanah;
7. hak memungut hasil hutan; dan
8. hak-hak lain yang tidak termasuk dalam hak-hak tersebut diatas yang akan ditetapkan dengan undang-undang serta hak-hak yang sifatnya sementara

Objek BPHTB
Dalam Pasal 2 UU BPHTB, yang menjadi objek BPHTB adalah perolehan hak atas tanah dan atau bangunan. Perolehan hak atas tanah dan atau bangunan tersebut
meliputi :
1.      Pemindahan hak karena:
a.      jual beli;
b.      tukar-menukar;
c.       hibah;
d.      hibah wasiat, yaitu suatu penetapan wasiat yang khusus mengenai pemberian hak atas tanah dan atau bangunan kepada orang pribadi atau badan hukum tertentu, yang berlaku setelah pemberi hibah wasiat meninggal dunia;
e.      waris;
f.        pemasukan dalam perseroan atau badan hukum lainnya, yaitu pengalihan hak atas tanah dan atau bangunan dari orang pribadi atau badan kepada Perseroan Terbatas atau badan hukum lainnya sebagai penyertaan modal pada Perseroan Terbatas atau badan hukum lainnya ters ebut;
g.      pemisahan hak yang mengakibatkan peralihan, yaitu pemindahan sebagian hak bersama atas tanah dan atau bangunan oleh orang pribadi atau badan kepada sesama pemegang hak bersama;
h.      penunjukan pembeli dalam lelang, yaitu penetapan pemenang lelang oleh Pejabat Lelang sebagaimana yang tercantum dalam Risalah Lelang;
i.        pelaksanaan putusan hakim yang mempunyai kekuatan hukum tetap, yaitu adanya peralihan hak dari orang pribadi atau badan hukum sebagai salah satu pihak kepada pihak yang ditentukan dalam putusan hakim tersebut;
j.        penggabungan usaha, yaitu penggabungan dari dua badan usaha atau lebih dengan cara tetap mempertahankan berdirinya salah satu badan usaha dan melikuidasi badan usaha lainnya yang menggabung;

Subjek BPHTB
Yang menjadi subjek BPHTB adalah orang pribadi atau badan yang memperoleh hak atas Tanah dan atau Bangunan.

       Wajib pajak BPHTB
Subjek pajak BPHTB sesuai dengan ketentuan tersebut diatas menjadi wajib pajak BPHTB apabila dikenakan kewajiban membayar pajak.

       Tarif BPHTB
Pasal 5 UU BPHTB menyatakan bahwa tarif BPHTB merupakan tarif tunggal sebesar 5%. Penentuan tarif tunggal ini dimaksudkan untuk kesederhanaan dan kemudahan
perhitungan.

        Nilai Perolehan Objek Pajak Tidak Kena Pajak

        NPOPTKP ditetapkan secara regional paling banyak Rp 60 juta, kecuali dalam hal perolehan hak karena waris, atau hibah wasiat yang diterima orang pribadi yang masih dalam hubungan keluarga sedarah dalam garis keturunan lurus satu derajat ke atas atau satu derajat ke bawah dengan pemberi hibah wasiat, termasuk suami/istri, NPOPTKP ditetapkan secara regional paling banyak Rp 300 juta.

Rumus :

             NPOPKP = NPOP – NPOPTKP

PAJAK TERHUTANG = TARIF PAJAK * NPOPKP


Sumber : 1.  jdih.bpk.go.id/wp-content/uploads/2011/03/BPHTB.pdf
               2.   http://pelayanan-pajak.blogspot.com/2008/09/seputar-bea-perolehan-hak-atas-tanah.htmlom/knowledge-base/bphtb